Axel Nientimp: Verrechnungspreise im Außensteuergesetz, BC
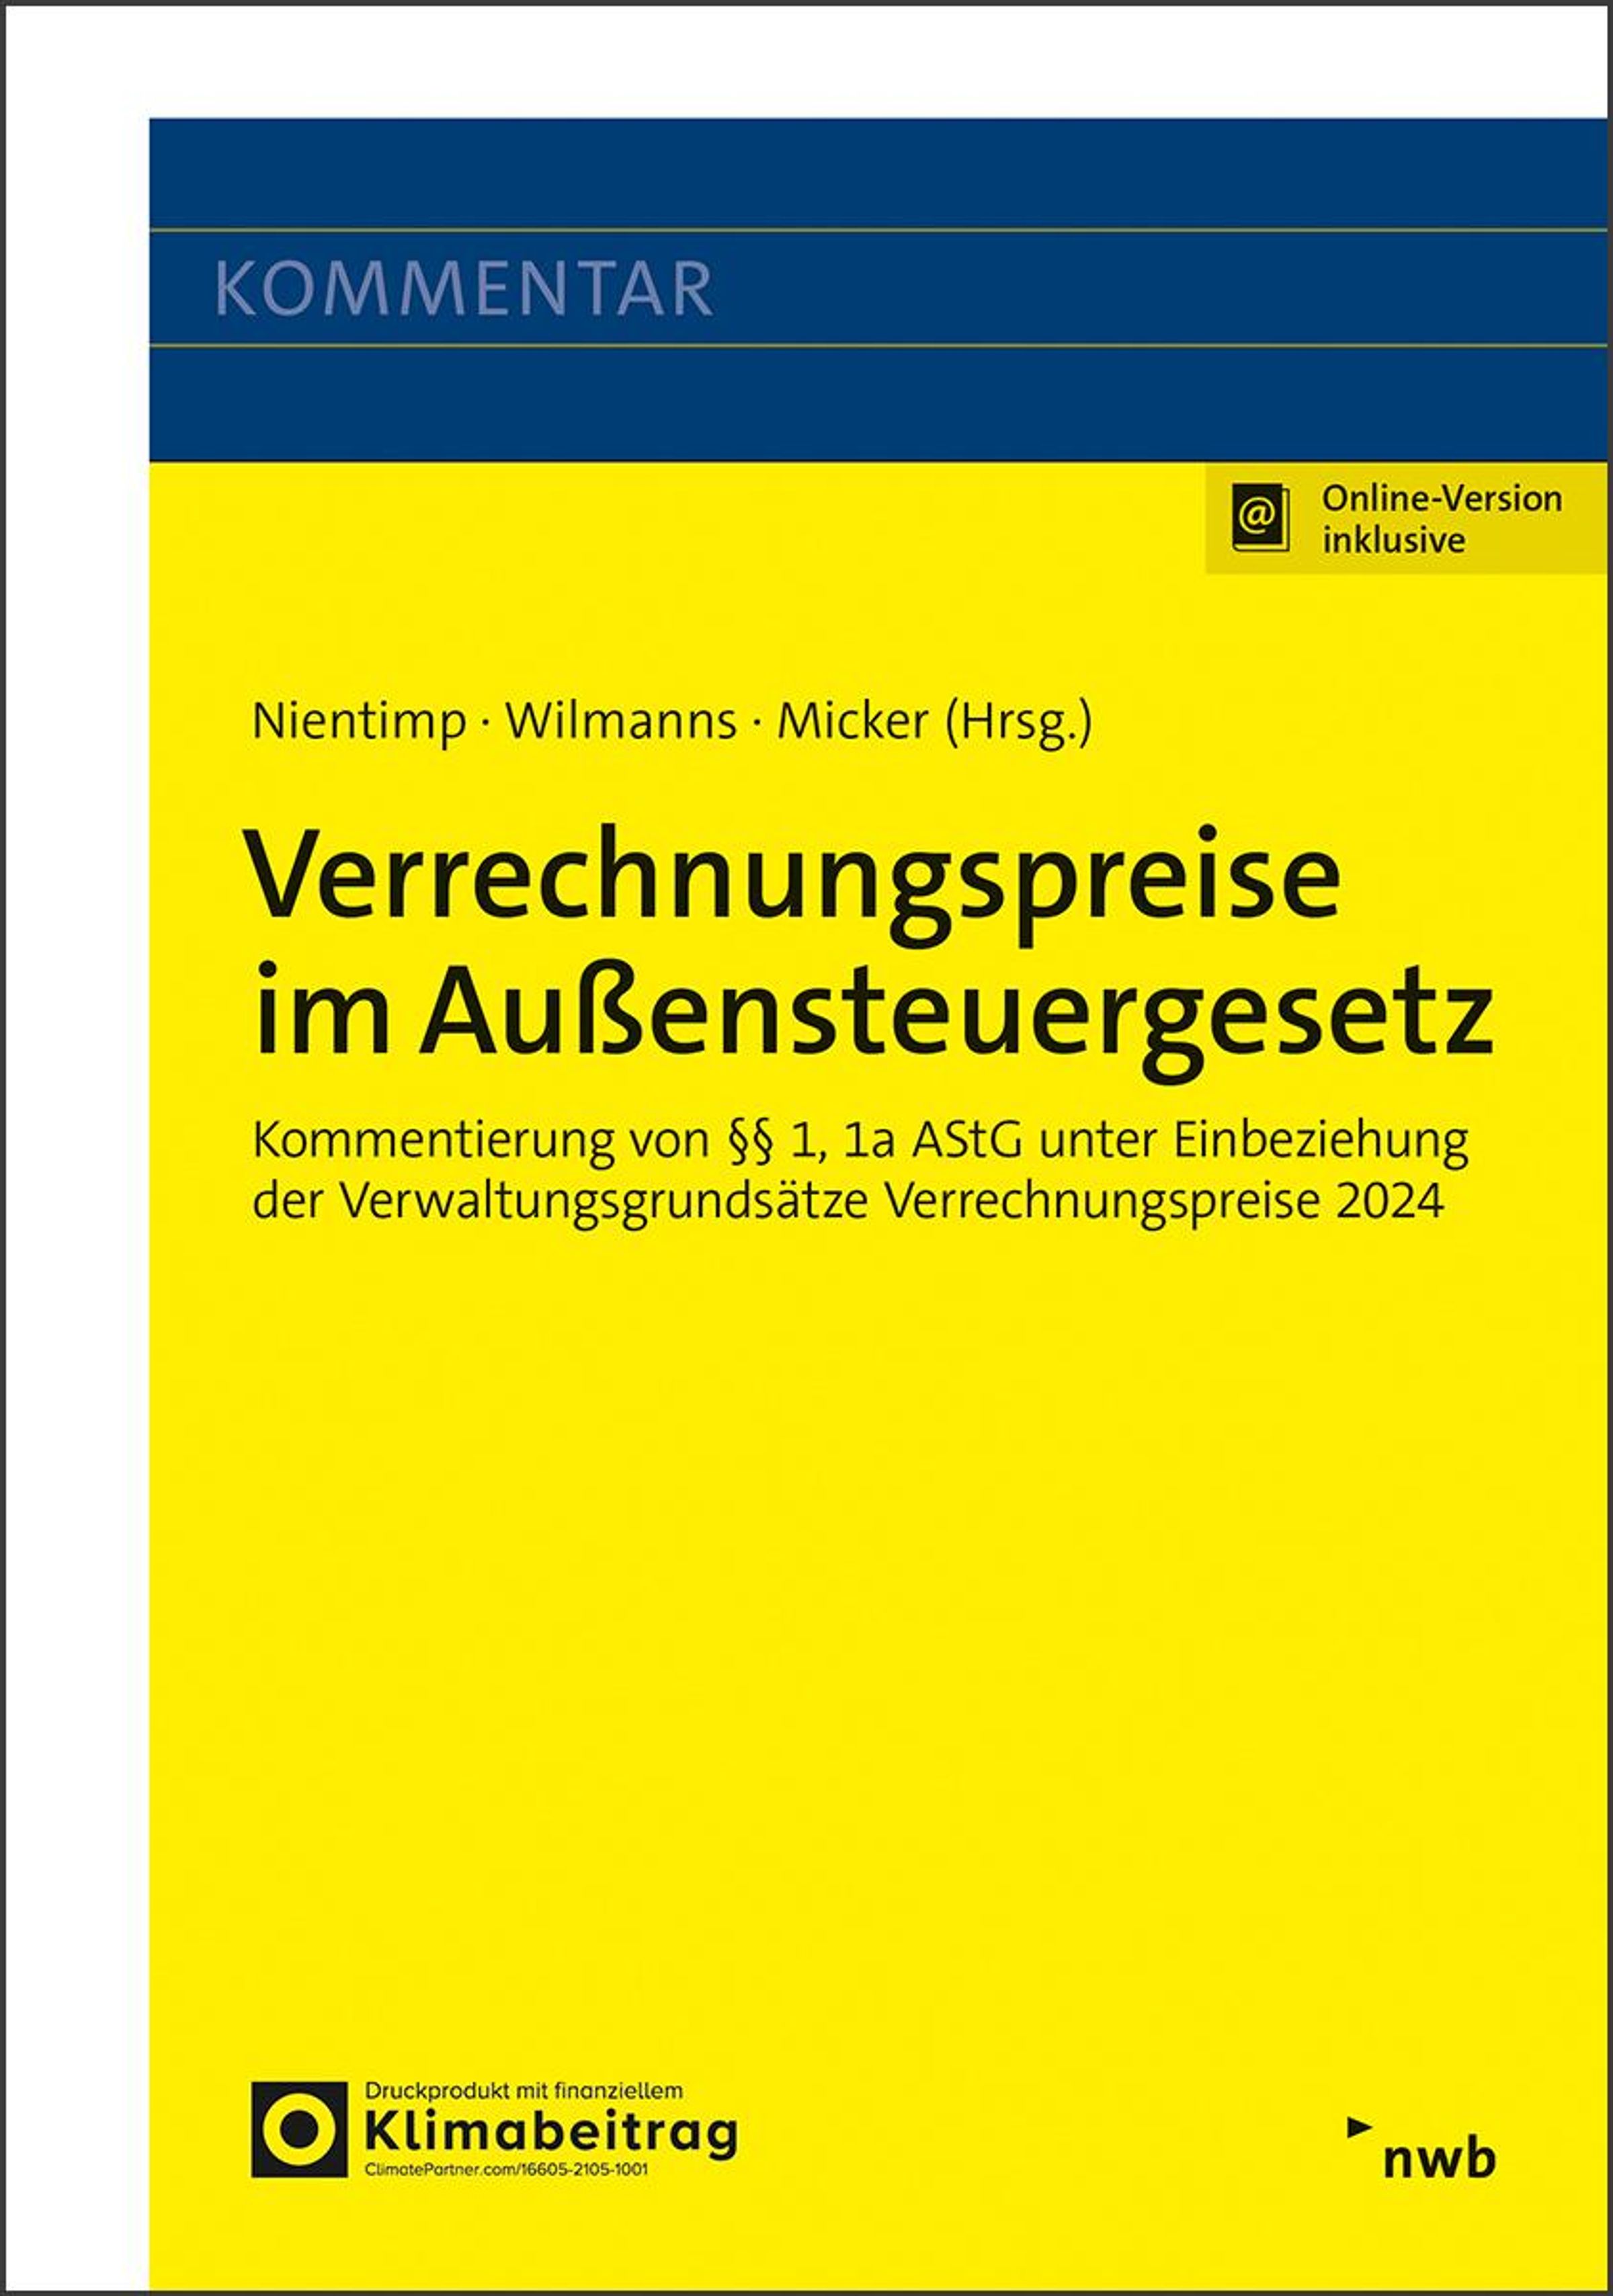
Verrechnungspreise im Außensteuergesetz
- Kommentierung von §§ 1, 1a AStG unter Einbeziehung der VWG Verrechnungspreise 2024
(soweit verfügbar beim Lieferanten)
- Herausgeber:
- Axel Nientimp, Jobst Wilmanns, Lars Micker
- Verlag:
- NWB Verlag, 12/2025
- Einband:
- BC
- Sprache:
- Deutsch
- ISBN-13:
- 9783482688010
- Artikelnummer:
- 12311943
- Umfang:
- 422 Seiten
- Nummer der Auflage:
- 25001
- Ausgabe:
- Inklusive Online-Version und "Frag das Buch!" KI Recherche
- Gewicht:
- 634 g
- Maße:
- 212 x 151 mm
- Stärke:
- 29 mm
- Erscheinungstermin:
- 12.12.2025
Klappentext
Das BMF hat im Dezember 2024 überarbeitete Leitlinien zu Verrechnungspreisen veröffentlicht. Diese Verwaltungsgrundsätze integrieren die neuen gesetzlichen Vorgaben aus dem Wachstumschancengesetz, die konzerninterne Finanzierungen betreffen (§ 1 Abs. 3d und Abs. 3e AStG). Ein weiterer Punkt der Veröffentlichung ist die Position der Verwaltung zur praktischen Anwendung des "Amount B", der zur Säule 1 der globalen Steuerinitiative gehört.
Das Werk unter Herausgeberschaft von Nientimp / Wilmanns / Micker stellt die umfangreichen und detaillierten Kommentierungen der Paragrafen 1 und 1a AStG unter Einbeziehung der neuen Verwaltungsgrundsätze Verrechnungspreise sowie aktueller Literatur und Rechtsprechung dar. Das BMF-Schreiben aus Dezember 2024 enthält die Regelungen für die Anwendung des internationalen Fremdvergleichsgrundsatzes unter Bezug auf die OECD-Verrechnungspreisleitlinien. Es enthält zudem auch die Verwaltungsgrundsätze zu Funktionsverlagerungen. Alle wichtigen außensteuerlichen Regelungen zu Verrechnungspreisen zwischen verbundenen Unternehmen in verschiedenen Ländern werden von den Autoren praxisnah kommentiert.
Die VWG Verrechnungspreise 2024 sind - mit Ausnahme der Regelung zu Amount B - erstmals für den VZ 2024 anzuwenden. Die neuen Regelungen zu Amount B sind dagegen erstmals für den VZ 2025 anzuwenden.
Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen
Inhaltsverzeichnis:
§1 Berichtigung von Einkünften. §1 A. Übersicht. §1 B. Entstehungsgeschichte, Rechtsentwicklung. §1 Abs. 1 C. Erläuterungen zu § 1 Abs. 1 AStG. §1 Abs. 2 D. Erläuterungen zu § 1 Abs. 2 AStG. §1 Abs. 3 E. Erläuterungen zu § 1 Abs. 3 AStG. §1 Abs. 3a F. Erläuterungen zu § 1 Abs. 3a AStG. §1 Abs. 3b Satz1 G. Besteuerung von Funktionsverlagerungen (§ 1 Abs. 3b Satz 1 AStG). §1 Abs. 3b Satz2+3 G. Erläuterungen zu § 1 Abs. 3b Satz 2 und 3 AStG. §1 Abs. 3c H. Erläuterungen zu § 1 Abs. 3c AStG. §1 Abs. 3d I. Erläuterungen zu § 1 Abs. 3d AStG. §1 Abs. 3e J. Erläuterungen zu § 1 Abs. 3e AStG. §1 Abs. 4 K. Erläuterung zu § 1 Abs. 4 AStG. §1 Abs. 4 L. Erläuterung zu § 1 Abs. 5 AStG. §1 Abs. 4 M. Erläuterung zu § 1 Abs. 6 AStG.
§1a Preisanpassungsklausel. §1a A. Überblick. §1a B. Tatbestand. §1a C. Einkünftekorrektur. §1a D. Vereinbarung einer Anpassungsregelung. §1a E. Ausnahmen von einer Anpassung.
Anmerkungen:
Bitte beachten Sie, dass auch wir der Preisbindung unterliegen und kurzfristige Preiserhöhungen oder -senkungen an Sie weitergeben müssen.